

 730
1,8 трлн тенге хотят забрать казахстанцы из ЕНПФ
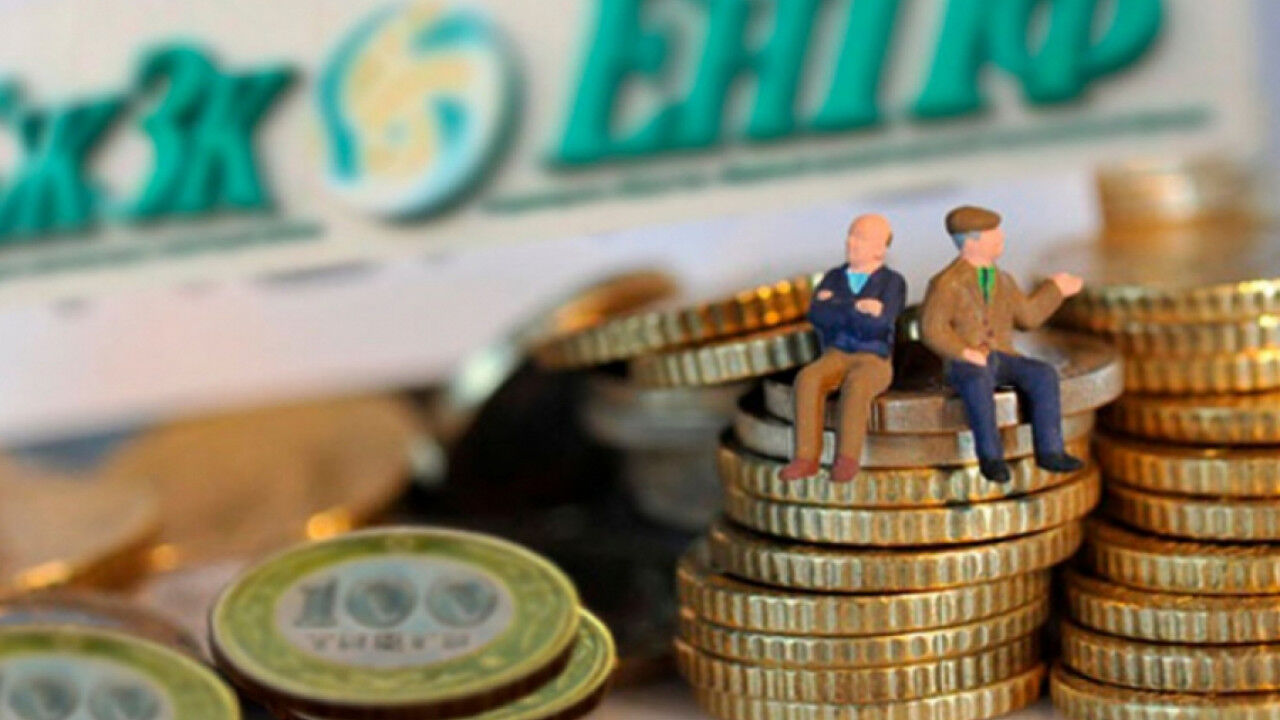
Национальный банк подвел итоги по состоянию пенсионных активов и процессу их изъятия гражданами.
Во вторник, 16 февраля, на заседании правительства председатель Национального банка Ерболат Досаев привел такие данные. Пенсионные активы по состоянию на 1 февраля 2021 года составили 13,1 трлн тенге, увеличившись с начала года на 213,9 млрд тенге или 1,7%. Размер начисленного инвестиционного дохода с начала текущего года составил 178,5 млрд тенге, объем пенсионных взносов — 88,8 млрд тенге.
За январь 2021 года обеспечена доходность в размере 1,4% при инфляции 0,6%. При этом за последние 12 месяцев доходность пенсионных активов составила 12,1% при уровне инфляции 7,4%.
«Реальная доходность обеспечена в результате инвестиционной деятельности, а также рыночной и курсовой переоценки валютного портфеля, доля которого поэтапно увеличена и поддерживается на уровне 30% для расширения географии инвестиций по странам и эмитентам, повышения качества и ликвидности портфеля. В целях своевременного исполнения обязательств перед вкладчиками по досрочному изъятию средств, Национальный Банк поддерживает текущую ликвидность портфеля пенсионных активов, уровень которой на 1 февраля текущего года составил 446,8 млрд тенге», — подчеркнул Досаев.
При этом сейчас активно идет процесс изъятия гражданами части пенсионных накоплений для решения своих жилищных проблем. Напомним, по поручению президента в конце 2020 года были внесены изменения в законодательство, согласно которым граждане, чьи пенсионные накопления превышают порог достаточности, могут изъять часть этих средств для решения своих жилищных вопросов, на лечение, а также для передачи в управление частным финансовым компаниям. Несмотря на то, что закон был подписан президентом и вступил в действие уже в первых числах января, пока гражданам доступна лишь одна опция — покупка жилья либо погашение ипотеки за счет своих накоплений. Правила по изъятию средств на лечение, а также на передачу в управление частным финансовым компаниям пока не утверждены.
По данным Нацбанка, по состоянию на 12 февраля принято 115 608 заявок на сумму 1 трлн 855,9 млрд тенге. Из них приняты в обработку, в том числе одобрены, 78 074 заявок на сумму 423,6 млрд тенге.
На 12 февраля ЕНПФ перечислил единовременные пенсионные выплаты по 75 186 заявкам на сумму 408,2 млрд тенге. 87% изъятых накоплений граждане намерены направить на решение жилищных вопросов, из которых 45,5% — на приобретение жилья; 28,3% — на погашение задолженности по ипотечному займу; 10,5% — на получение ипотеки в «Отбасы банке», для первоначального взноса в БВУ; 2,3% — на строительство ИЖС, рефинансирование ипотеки, погашение задолженности по договору аренды с правом выкупы и иные цели.
Очевидно, что решение об изъятии части накоплений из ЕНПФ оказалось весьма востребованным среди населения. Стоит отметить, что общая сумма заявок в 1,8 трлн тенге уже превысила половину оценочного объема средств, доступных к изъятию (напомним, ранее правительство заявляло, что воспользоваться возможностью изъятия смогут порядка 1 млн вкладчиков, а общая сумма доступных к изъятию средств составляет 2,4 трлн тенге).
При этом на заседании правительства остались без внимания вопросы роста цен на недвижимость. Между тем, согласно официальным данным статистики за январь 2021 года, зафиксирован рост цен на первичную недвижимость на 3%, на вторичном рынке — на 5%. За 2020 год новостройки подорожали на 6%, жилье на вторичном рынке — на 8,8%.
Несмотря на официальные прогнозы о скорой стабилизации цен на рынке недвижимости (к примеру, глава «Отбасы банка» Ляззат Ибрагимова уверена, что цены снизятся уже к лету 2021 года), немалая часть экспертов финансового рынка продолжает предупреждать об опасности перегрева рынка, спровоцированного как большим количеством льготных программ по покупке жилья (где ставка по займам ниже базовой ставки), так и ускорением этого перегрева, прямо спровоцированным решением о досрочном изъятии пенсионных накоплений.
Так, телеграмм-канал «TENGENOMIKA» (https://t.me/tengenomika) в своем анализе рынка жилья Казахстана отмечает, что накопленный рост цен на вторичное жилье и рынок аренды с середины 2020 года превышают накопленную потребительскую инфляцию и в скором времени инфляцию может превысить и скорость роста цен на новое жилье. Это, по мнению авторов исследования, отражает наличие на рынке жилья Казахстана нарастающий ценовой пузырь.
«В свою очередь, формирование подобного пузыря на рынке недвижимости, помимо остального, имеет один существенный негативный экономический эффект в контексте проведенной реформы пенсионной системы. Заключается он в постепенном сокращении реальной покупательской способности большей части населения на рынке жилья. Так, совокупный прирост доходов всех домохозяйств, в том числе за счет изъятия «сверхнакоплений» из ЕНПФ, будет отставать от скорости удорожания недвижимости, в результате большинство населения не сможет в полной мере улучшить свои жилищные условия, как предполагалось изначально при реализации пенсионной реформы», — говорится в исследовании.
Впрочем, отмечает телеграмм-канал, от пенсионной реформы, стимулирующей рост ценового пузыря на рынке жилья, есть и выигравшие стороны. «В первую очередь, это, конечно же, строительные компании, рентабельность и прибыль которых будет только расти. А во-вторых, это те граждане, которые благодаря пенсионным накоплениям в ЕНПФ, превышающим порог достаточности, закрывают свою предыдущую ипотеку или успевают до пика ценового пузыря оформить новый ипотечный кредит. Но очевидно, что таких граждан (по оценкам ЕНПФ порядка 700 тыс. человек) в стране гораздо меньше тех, кто остро нуждается в улучшении жилищных условий. Но им, как уже отмечено, теперь будет только сложнее купить себе собственное жилье из-за нарастающего пузыря», — констатируют эксперты.
Андрей Чеботарев, аналитик международной инвестиционной компании EXANTE в Казахстане, также подвергает критике принятые подходы по изъятию накоплений.
«Сегодня в Казахстане квадратные метры воспринимаются как лучшая инвестиция. При условии, что забрать деньги на покупку квартиры можно уже с конца января, а правила по переводу в частное управление до сих пор не утверждены, вкладчикам очень сложно устоять перед искушением «вложиться в бетон». И такую ситуацию сложно назвать как-то иначе, кроме как саботаж. Сегодня ситуация такова, что вкладчик, который понимает, что консервативное управление пенсионными активами его не устраивает, выбирает частную управляющую компанию и готов, как и те тысячи вложившиеся в квартиры, рискнуть своими деньгами — не может этого сделать. Правил для управляющих компаний нет, а по той информации, что поступает по их утверждению, управляющие будут связаны по рукам и ногам излишней регуляцией. Понятно, что такая стратегия не подходит для всех вкладчиков, кто-то выберет менее рисковые стратегии, но и высокорисковые должны быть, хотя бы как альтернатива. Иначе это выбор без выбора — или поддержка строительного сектора и закапывание денег в бетон, или выбор из суперконсервативной и просто консервативной стратегий управления портфелем. Ну и совершенно очевидная вещь — для тех людей, кто действительно нуждается в жилье, эта «история с изъятием» не просто не решает проблемы, а наоборот, лишь её усугубляет, поскольку благодаря раздуванию пузыря на рынке жилье становится ещё более недоступным для большинства граждан с невысокими доходами».
Во вторник, 16 февраля, на заседании правительства председатель Национального банка Ерболат Досаев привел такие данные. Пенсионные активы по состоянию на 1 февраля 2021 года составили 13,1 трлн тенге, увеличившись с начала года на 213,9 млрд тенге или 1,7%. Размер начисленного инвестиционного дохода с начала текущего года составил 178,5 млрд тенге, объем пенсионных взносов — 88,8 млрд тенге.
За январь 2021 года обеспечена доходность в размере 1,4% при инфляции 0,6%. При этом за последние 12 месяцев доходность пенсионных активов составила 12,1% при уровне инфляции 7,4%.
«Реальная доходность обеспечена в результате инвестиционной деятельности, а также рыночной и курсовой переоценки валютного портфеля, доля которого поэтапно увеличена и поддерживается на уровне 30% для расширения географии инвестиций по странам и эмитентам, повышения качества и ликвидности портфеля. В целях своевременного исполнения обязательств перед вкладчиками по досрочному изъятию средств, Национальный Банк поддерживает текущую ликвидность портфеля пенсионных активов, уровень которой на 1 февраля текущего года составил 446,8 млрд тенге», — подчеркнул Досаев.
При этом сейчас активно идет процесс изъятия гражданами части пенсионных накоплений для решения своих жилищных проблем. Напомним, по поручению президента в конце 2020 года были внесены изменения в законодательство, согласно которым граждане, чьи пенсионные накопления превышают порог достаточности, могут изъять часть этих средств для решения своих жилищных вопросов, на лечение, а также для передачи в управление частным финансовым компаниям. Несмотря на то, что закон был подписан президентом и вступил в действие уже в первых числах января, пока гражданам доступна лишь одна опция — покупка жилья либо погашение ипотеки за счет своих накоплений. Правила по изъятию средств на лечение, а также на передачу в управление частным финансовым компаниям пока не утверждены.
По данным Нацбанка, по состоянию на 12 февраля принято 115 608 заявок на сумму 1 трлн 855,9 млрд тенге. Из них приняты в обработку, в том числе одобрены, 78 074 заявок на сумму 423,6 млрд тенге.
На 12 февраля ЕНПФ перечислил единовременные пенсионные выплаты по 75 186 заявкам на сумму 408,2 млрд тенге. 87% изъятых накоплений граждане намерены направить на решение жилищных вопросов, из которых 45,5% — на приобретение жилья; 28,3% — на погашение задолженности по ипотечному займу; 10,5% — на получение ипотеки в «Отбасы банке», для первоначального взноса в БВУ; 2,3% — на строительство ИЖС, рефинансирование ипотеки, погашение задолженности по договору аренды с правом выкупы и иные цели.
Очевидно, что решение об изъятии части накоплений из ЕНПФ оказалось весьма востребованным среди населения. Стоит отметить, что общая сумма заявок в 1,8 трлн тенге уже превысила половину оценочного объема средств, доступных к изъятию (напомним, ранее правительство заявляло, что воспользоваться возможностью изъятия смогут порядка 1 млн вкладчиков, а общая сумма доступных к изъятию средств составляет 2,4 трлн тенге).
При этом на заседании правительства остались без внимания вопросы роста цен на недвижимость. Между тем, согласно официальным данным статистики за январь 2021 года, зафиксирован рост цен на первичную недвижимость на 3%, на вторичном рынке — на 5%. За 2020 год новостройки подорожали на 6%, жилье на вторичном рынке — на 8,8%.
Несмотря на официальные прогнозы о скорой стабилизации цен на рынке недвижимости (к примеру, глава «Отбасы банка» Ляззат Ибрагимова уверена, что цены снизятся уже к лету 2021 года), немалая часть экспертов финансового рынка продолжает предупреждать об опасности перегрева рынка, спровоцированного как большим количеством льготных программ по покупке жилья (где ставка по займам ниже базовой ставки), так и ускорением этого перегрева, прямо спровоцированным решением о досрочном изъятии пенсионных накоплений.
Так, телеграмм-канал «TENGENOMIKA» (https://t.me/tengenomika) в своем анализе рынка жилья Казахстана отмечает, что накопленный рост цен на вторичное жилье и рынок аренды с середины 2020 года превышают накопленную потребительскую инфляцию и в скором времени инфляцию может превысить и скорость роста цен на новое жилье. Это, по мнению авторов исследования, отражает наличие на рынке жилья Казахстана нарастающий ценовой пузырь.
«В свою очередь, формирование подобного пузыря на рынке недвижимости, помимо остального, имеет один существенный негативный экономический эффект в контексте проведенной реформы пенсионной системы. Заключается он в постепенном сокращении реальной покупательской способности большей части населения на рынке жилья. Так, совокупный прирост доходов всех домохозяйств, в том числе за счет изъятия «сверхнакоплений» из ЕНПФ, будет отставать от скорости удорожания недвижимости, в результате большинство населения не сможет в полной мере улучшить свои жилищные условия, как предполагалось изначально при реализации пенсионной реформы», — говорится в исследовании.
Впрочем, отмечает телеграмм-канал, от пенсионной реформы, стимулирующей рост ценового пузыря на рынке жилья, есть и выигравшие стороны. «В первую очередь, это, конечно же, строительные компании, рентабельность и прибыль которых будет только расти. А во-вторых, это те граждане, которые благодаря пенсионным накоплениям в ЕНПФ, превышающим порог достаточности, закрывают свою предыдущую ипотеку или успевают до пика ценового пузыря оформить новый ипотечный кредит. Но очевидно, что таких граждан (по оценкам ЕНПФ порядка 700 тыс. человек) в стране гораздо меньше тех, кто остро нуждается в улучшении жилищных условий. Но им, как уже отмечено, теперь будет только сложнее купить себе собственное жилье из-за нарастающего пузыря», — констатируют эксперты.
Андрей Чеботарев, аналитик международной инвестиционной компании EXANTE в Казахстане, также подвергает критике принятые подходы по изъятию накоплений.
«Сегодня в Казахстане квадратные метры воспринимаются как лучшая инвестиция. При условии, что забрать деньги на покупку квартиры можно уже с конца января, а правила по переводу в частное управление до сих пор не утверждены, вкладчикам очень сложно устоять перед искушением «вложиться в бетон». И такую ситуацию сложно назвать как-то иначе, кроме как саботаж. Сегодня ситуация такова, что вкладчик, который понимает, что консервативное управление пенсионными активами его не устраивает, выбирает частную управляющую компанию и готов, как и те тысячи вложившиеся в квартиры, рискнуть своими деньгами — не может этого сделать. Правил для управляющих компаний нет, а по той информации, что поступает по их утверждению, управляющие будут связаны по рукам и ногам излишней регуляцией. Понятно, что такая стратегия не подходит для всех вкладчиков, кто-то выберет менее рисковые стратегии, но и высокорисковые должны быть, хотя бы как альтернатива. Иначе это выбор без выбора — или поддержка строительного сектора и закапывание денег в бетон, или выбор из суперконсервативной и просто консервативной стратегий управления портфелем. Ну и совершенно очевидная вещь — для тех людей, кто действительно нуждается в жилье, эта «история с изъятием» не просто не решает проблемы, а наоборот, лишь её усугубляет, поскольку благодаря раздуванию пузыря на рынке жилье становится ещё более недоступным для большинства граждан с невысокими доходами».
Самое популярное
АО «Центр транспортного сервиса», являясь одним из крупнейших владельцев подъездных путей, продолжает «стричь» грузоотправителей
The Pulse попытался выяснить, кто зарабатывает на этом.Подробнее
Как Казахстан тратил деньги Всемирного Банка
За 28 лет стране было предоставлено 8,686 млрд долларов на 49 проектных займаПодробнее
В «прицеле» регулирования – уличная торговля и еда
Объектом возможного дополнительного регулирования может стать малый и микробизнес, представленный в форматах уличной торговли продуктами питания и приготовленной едой, то есть донерные, базары, «магазины у дома».Подробнее
Мукомольный бизнес вступил в противостояние с правительством
Приказом министра торговли и интеграции РК муку первого сорта внесли в перечень биржевых товаров. Это не понравилось экспортерам.Подробнее
Карантинный 2020: экономические итоги
Что произошло с отраслями экономики страны и бюджетом за январь–декабрь прошлого года разбирался ThePulse.kz.Подробнее